Qué es el Modelo 145
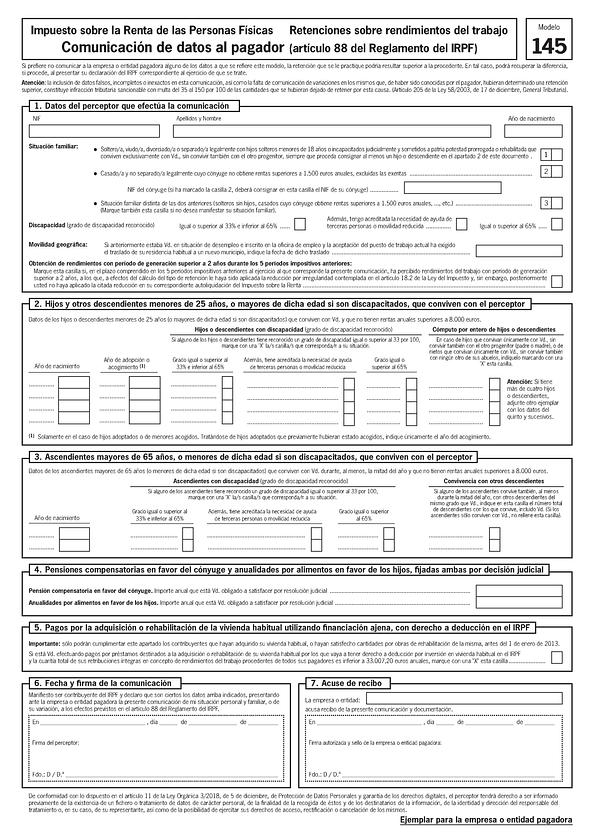
El Modelo 145 es la "Comunicación de datos al pagador" que regula el artículo 88 del Reglamento del IRPF. En él informas a tu empresa o entidad pagadora de tu situación personal y familiar (estado civil, hijos o ascendientes a tu cargo, discapacidad, movilidad geográfica, pensiones compensatorias o préstamo de vivienda habitual) para que calcule correctamente el porcentaje de retención de IRPF que te aplica en la nómina.
Quién lo necesita
Lo rellena cualquier trabajador por cuenta ajena al empezar un nuevo empleo, y también quien ya está en plantilla y sufre un cambio relevante en su situación personal: se casa, tiene un hijo, deja de convivir con un ascendiente, cambia de residencia tras un periodo de desempleo o empieza a pagar una pensión compensatoria o una anualidad por alimentos. Si no lo entregas, la empresa aplicará una retención basada solo en tus datos salariales, que suele ser más alta de lo que te correspondería.
Qué necesitas antes de empezar
- Tu NIF, apellidos y nombre, y año de nacimiento
- Tu estado civil y, si procede, el NIF de tu cónyuge
- Los datos de hijos u otros descendientes menores de 25 años (o mayores si tienen discapacidad) que convivan contigo: nombre, año de nacimiento y, si aplica, grado de discapacidad
- Los datos de ascendientes mayores de 65 años (o menores si tienen discapacidad) que convivan contigo
- El importe anual de cualquier pensión compensatoria o anualidad por alimentos que estés obligado a pagar por resolución judicial
Cómo rellenarlo online con PDF Editify
Abre la página del Modelo 145 y pulsa "Rellenar plantilla ahora": el formulario se abre en nuestro editor para rellenar PDF online con los campos del modelo ya identificados.
En el apartado 1, "Datos del perceptor", escribe tu NIF, tus apellidos y nombre, y tu año de nacimiento. Si marcaste la casilla de casado o casada sin separación legal, añade también el NIF de tu cónyuge. Justo encima selecciona tu situación familiar: soltero, viudo, divorciado o separado legalmente con hijos a tu cargo exclusivo; casado o casada sin separación legal cuyo cónyuge no supera los 1.500 euros anuales de renta; o una situación distinta de las anteriores.
En el apartado 2 añade los datos de cada hijo o descendiente menor de 25 años (o mayor si tiene discapacidad) que conviva contigo y no supere los 8.000 euros anuales de renta: año de nacimiento y, si corresponde, año de adopción o acogimiento. Marca las casillas de grado de discapacidad igual o superior al 33% o al 65% cuando correspondan, y la casilla de movilidad reducida si tienes acreditada la necesidad de ayuda de terceros. El apartado 3 sigue la misma lógica para ascendientes mayores de 65 años (o menores si tienen discapacidad) que convivan contigo al menos la mitad del año.
El apartado 4 recoge el importe anual de pensiones compensatorias a favor del cónyuge o anualidades por alimentos a favor de los hijos que estés obligado a pagar por resolución judicial. El apartado 5 es solo para quienes compraron o rehabilitaron su vivienda habitual con financiación ajena antes del 1 de enero de 2013 y tienen derecho a deducción por ello.
Firma y entrega
Al final del documento añade el lugar, el día, mes y año, y firma con nuestro lector para añadir firma a PDF, dibujándola, escribiéndola o subiendo una imagen de tu firma. El modelo se imprime en dos ejemplares idénticos: uno "para la empresa o entidad pagadora" y otro "para el perceptor". Rellena y firma ambos de la misma forma, descárgalos y entrega el ejemplar de la empresa a tu departamento de nóminas o recursos humanos, que debe sellar o acusar recibo también en tu copia.
Plazos y coste
No existe una fecha límite fija en el calendario fiscal para presentar el Modelo 145: debes entregarlo al empezar un nuevo empleo o en cuanto cambie tu situación personal o familiar, para que la nueva retención se aplique cuanto antes. Presentarlo no tiene coste alguno. Si prefieres no comunicar algún dato, la empresa aplicará una retención que podría ser superior a la que te corresponde, y podrás recuperar la diferencia al presentar tu declaración de la renta del ejercicio (fuente: texto del Modelo 145, Agencia Tributaria, verificado el 7 de octubre de 2026).
Errores habituales
Los errores más comunes son no actualizar el modelo tras un cambio real de circunstancias (nacimiento de un hijo, nueva pareja, cambio de domicilio), marcar una situación familiar incompatible con los datos declarados en el apartado 2, olvidar el NIF del cónyuge cuando corresponde, y no conservar una copia firmada y sellada por la empresa como acuse de recibo. Recuerda también que declarar datos falsos o incompletos, o no comunicar variaciones que habrían elevado la retención, puede considerarse infracción tributaria según el artículo 205 de la Ley General Tributaria.