Qué es este formulario
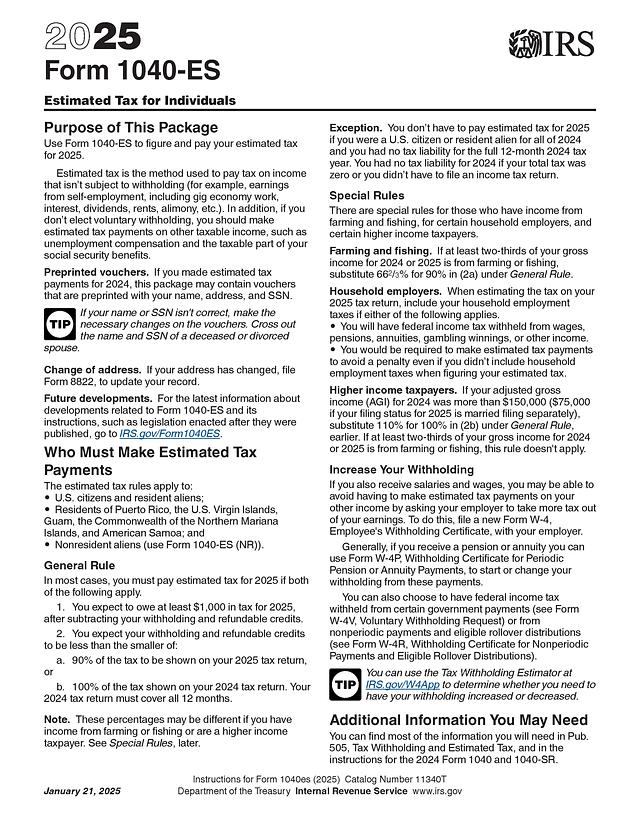
El Formulario 1040-ES, Estimated Tax for Individuals (Impuesto Estimado para Personas Físicas), es el paquete que usa el IRS para que las personas calculen y paguen impuesto sobre ingresos que no tienen retención automática, como el trabajo independiente, el trabajo por plataformas (reparto, transporte, freelance), los intereses, los dividendos, las rentas de propiedades y la pensión alimenticia. Esta plantilla es la edición 2026, un PDF de 16 páginas para los pagos estimados del año fiscal 2026.
Quién lo necesita normalmente
Según la regla general impresa en el propio formulario, la mayoría de las personas deben pagar impuesto estimado para 2026 si esperan deber al menos 1,000 dólares después de restar la retención y los créditos reembolsables, y si esperan que esa retención y esos créditos sean menores que el más pequeño entre el 90% del impuesto de 2026 o el 100% del impuesto que aparece en su declaración de 2025. Esto describe de forma típica a quienes trabajan por cuenta propia o reciben pagos como contratistas independientes (Formulario 1099-NEC en vez de W-2), a quienes conducen o reparten para aplicaciones, y a quienes tienen ingresos por alquiler, intereses o inversiones.
Qué necesitas antes de empezar
- Tu declaración de impuestos de 2025
- Tu mejor estimación de ingresos, deducciones y créditos de 2026
- Las cifras acumuladas del año de tu trabajo independiente u otros ingresos sin retención
- El impuesto federal ya retenido este año, más lo que esperas que te retengan el resto del año
- Cualquier saldo a favor de 2025 que hayas decidido aplicar a 2026
- Tu número de Seguro Social o ITIN, y el de tu cónyuge si van a hacer pagos conjuntos
Cómo completarlo en línea con PDF Editify
Haz clic en "Fill Template Now" para abrir el Formulario 1040-ES oficial en el editor con todos los campos listos para escribir. El paquete tiene varias partes con un propósito distinto cada una.
2026 Estimated Tax Worksheet (Hoja de Trabajo del Impuesto Estimado 2026), página 12
Esta hoja está marcada "Keep for Your Records" (consérvala para tus archivos), así que no se envía al IRS. La línea 1 es el ingreso bruto ajustado que esperas tener en 2026. Úsala para calcular cuánto debes pagar en total durante el año antes de dividirlo entre los cuatro pagos.
Record of Estimated Tax Payments (Registro de Pagos de Impuesto Estimado), página 13
Esta tabla tiene una fila por cada pago, con columnas para (a) monto adeudado, (b) fecha de pago, (c) número de cheque, giro o confirmación de tarjeta, (d) monto pagado, (e) saldo a favor de 2025 aplicado, y (f) total pagado y acreditado, más una fila de totales. Llénala a medida que hagas cada pago para no perder la cuenta.
Payment Vouchers (Comprobantes de Pago), páginas 14 y 15
El comprobante 4 (vence el 15 de enero de 2027) está en la página 14, y los comprobantes 1 a 3 están en la página 15. Cada comprobante muestra su fecha límite en la esquina superior derecha. Solo necesitas un comprobante si vas a pagar con cheque o giro postal.
Firma y cómo enviarlo
Agrega tu firma en PDF Editify dibujándola, escribiéndola o subiendo una imagen, y luego descarga el PDF completo. El IRS también acepta pagos estimados sin comprobante a través de Direct Pay, tu cuenta en línea del IRS, EFTPS, o con tarjeta de débito, crédito o billetera digital (los procesadores de tarjeta cobran una comisión aparte). Si pagas por correo, envía el comprobante a la dirección de impuesto estimado, no a la dirección donde se envía el Formulario 1040, ya que son distintas.
Fechas límite y comisiones
Los cuatro pagos de 2026 vencen el 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027, según el propio formulario. No hay costo por presentar el Formulario 1040-ES, pero si pagas con tarjeta de crédito o débito, el procesador autorizado por el IRS cobra una comisión por el servicio, no el IRS. Si no pagas lo suficiente en cada trimestre, el IRS puede cobrar un cargo por pago insuficiente, calculado en el propio Formulario 1040-ES o en el Formulario 2210 si tu situación es más compleja.
Errores comunes
- Enviar el comprobante a la dirección del Formulario 1040 en lugar de la dirección de impuesto estimado
- Sumar el saldo a favor de 2025 al monto del comprobante en vez de aplicarlo por separado como crédito
- Confiar en el límite de deducción estatal y local que aparece en la sección "What's New" de una edición anterior en vez de revisar la vigente